

Нафтові доходи відновилися завдяки стрибку цін, сезонний профіцит бюджету послабив фіскальний тиск, через інфляцію зниження ключової ставки призупинено
 KSE Institute опублікував жовтневий випуск Russia Chartbook: «Нафтові доходи Росії відновилися завдяки стрибку цін, сезонний профіцит бюджету послабив фіскальний тиск, через інфляцію зниження ключової ставки призупинено». Різке подорожчання нафти збільшило експортні доходи Росії у вересні, хоча фізичні обсяги постачання залишилися на найнижчому рівні від початку повномасштабного вторгнення. Профіцит бюджету два місяці поспіль допоміг скоротити накопичений дефіцит, але фіскальний тиск залишається значним. Водночас стійка інфляція та зростання інфляційних очікувань змусили Центробанк призупинити зниження ставки в жовтні.
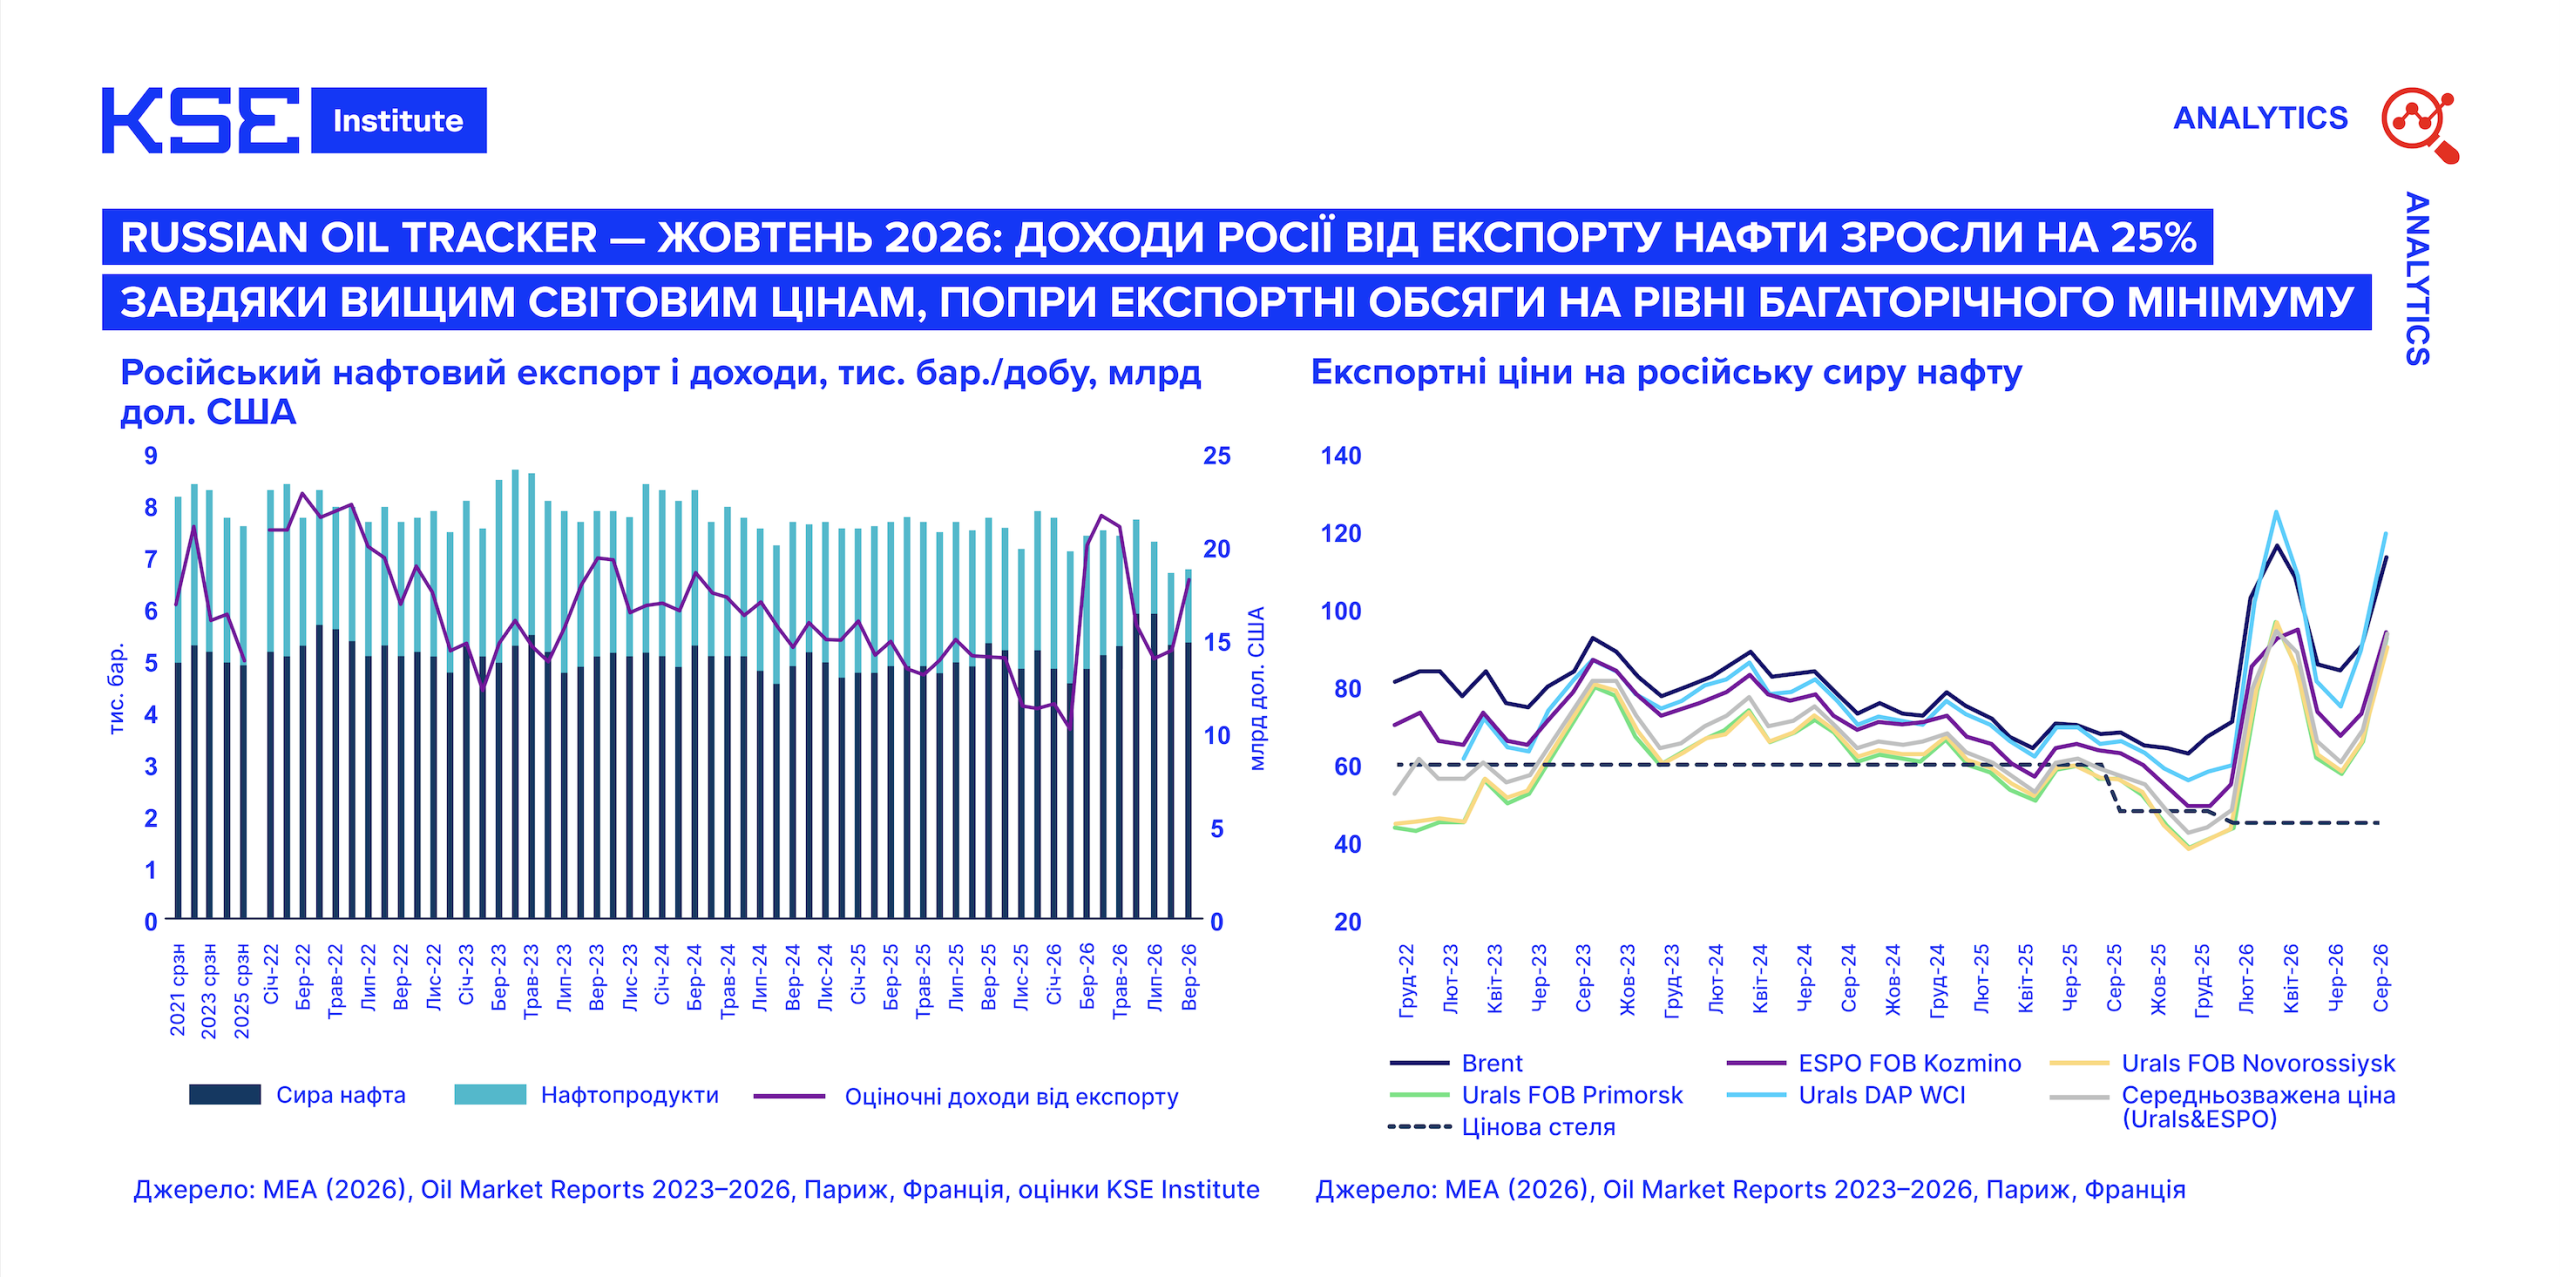
У вересні доходи Росії від нафтового експорту зросли з $14,1 млрд до $17,7 млрд завдяки вищим цінам. Середня експортна ціна російської нафти піднялася з $68,4 до $93,3 за барель, а дисконт до світових цін дещо збільшився, до $23,6. Обсяги експорту нафти й нафтопродуктів при цьому залишилися на рівні 6,5 млн барелів на добу, найнижчому від початку повномасштабного вторгнення. Після відновлення роботи портів постачання сирої нафти трохи зросли, з 5,2 до 5,3 млн барелів на добу, а експорт нафтопродуктів через удари по НПЗ та заборони на експорт скоротився до нового мінімуму в 1,2 млн барелів на добу.
За прогнозом KSE Institute, нове загострення на Близькому Сході підштовхне ціну Brent до піку близько $116 за барель у четвертому кварталі 2026 року, а середня ціна Urals становитиме близько $76 за барель у 2026 році та $64 у 2027-му. У результаті виручка Росії від експорту нафти й нафтопродуктів зросте до $200 млрд у 2026 році, на $42 млрд більше, ніж у 2025-му, а у 2027 році знизиться до $159 млрд.
У вересні федеральний бюджет Росії другий місяць поспіль мав профіцит – 614 млрд рублів після 602 млрд у серпні. Накопичений дефіцит скоротився з 5,8 трлн до 5,2 трлн рублів, але вже становить 71% переглянутого річного плану в 7,3 трлн рублів. За січень-вересень нафтогазові доходи скоротилися на 17% у річному вимірі, зокрема через збільшення демпферних виплат за високих цін на нафту. У вересні ці виплати сягнули 400 млрд рублів. Доходи, не пов’язані з нафтою та газом, зросли на 19%, а видатки – на 15%. Щоб покрити потреби у фінансуванні, Мінфін після двомісячної перерви повернувся до внутрішніх запозичень і залучив у вересні 1,3 трлн рублів – найбільше з листопада 2025 року. Це вже 80% оновленого річного плану внутрішніх запозичень у 5,4 трлн рублів. Значну підтримку цим запозиченням забезпечувала ліквідність Центробанку через операції репо.
Стійка інфляція ускладнює Центробанку подальше пом’якшення монетарної політики. У вересні річна інфляція становила 6,3%, що значно перевищує ціль у 4%, а накопичена з початку року досягла 5,0% проти 4,7% у серпні. Медичні послуги подорожчали на 12,0% за рік, пасажирські перевезення – на 11,9%, м’ясо – на 9,2%. Удари по НПЗ та логістичній інфраструктурі вже посилюють ціновий тиск і підвищують інфляційні очікування. Очікування домогосподарств досягли 14,2%, а чистий баланс очікувань підприємств зріс до 22,7%. Через ризик подальшого прискорення інфляції Центробанк у жовтні призупинив цикл пом’якшення, залишивши ключову ставку на рівні 14%.
Контакти